【当サイトの掲載基準について】
本ページの比較・紹介は、当サイト編集部が実際に申し込み、または徹底したリサーチを行い、クレジットカード選びにおいて重要となる「ポイント還元率」「年会費と維持コストのバランス」「付帯サービス・特典の充実度」を独自に調査した結果に基づいています。また掲載している商品は、編集部が用途別におすすめと判断したものを紹介しており、客観的な順位を示すものではありません。
1. キャッシュレス時代の賢いパートナー選び
「毎月の支払いを少しでもお得にしたい」「でも、どのカードが自分に合っているのかわからない」――そんな悩みを抱えていませんか?
現在、私たちの生活は急速にキャッシュレス化が進んでいます。コンビニでの買い物から公共料金の支払い、ネットショッピングまで、現金を使わずに決済できるシーンは飛躍的に増えました。しかし、市場には数百種類以上のクレジットカードが溢れており、還元率や特典の内容も複雑化しています。
「とりあえず有名だから」「銀行で勧められたから」という理由でカードを選んでしまうと、実は年間で数万円分ものポイントを損しているかもしれません。クレジットカードは単なる決済手段ではなく、賢く使えば家計を支える強力な資産運用ツールにもなり得ます。
本記事では、数あるクレジットカードの中から、編集部が「今、本当に持つべき1枚」を厳選。スペックの比較はもちろん、ライフスタイルに合わせた最適な選び方を徹底解説します。あなたの毎日をより豊かに、そしてお得に変える運命の1枚を一緒に見つけていきましょう。
2. 商品カテゴリ全体の説明:クレジットカード市場の現状と選び方
クレジットカードの世界は今、大きな転換期を迎えています。かつては「ステータス」として語られることが多かったカードですが、現在は「実利(ポイント還元)」と「利便性(スマホ決済との相性)」を重視する傾向が強まっています。
クレジットカード市場のトレンド
最近のトレンドは「高還元率」と「ナンバーレス」です。年会費無料でありながら常時1.0%以上の還元率を誇るカードが標準となり、券面にカード番号を記載しないナンバーレスデザインによってセキュリティ性能も向上しています。また、Apple PayやGoogle Pay、タッチ決済への対応は必須条件となりつつあり、財布を出さずにスマホ一つで完結するスタイルが定着しています。
選ぶ際の重要ポイント
クレジットカードを選ぶ際、初心者が注目すべきポイントは主に以下の3点です。
-
基本還元率と特化型還元率: どこで使っても高い還元率(1.0%以上)が得られる「基本還元率重視型」と、特定のコンビニやECサイトで5%以上の還元が得られる「特化型」があります。自分の支出の大部分がどこで行われているかを見極めることが重要です。
-
年会費の有無と条件: 「永年無料」なのか、「初年度無料」や「年間1回利用で無料」なのかを確認しましょう。ゴールドカード以上の場合は、年会費を払ってもそれ以上のポイントや付帯サービス(空港ラウンジや旅行保険)で元が取れるかが分岐点になります。
-
ポイントの有効期限と使い道: せっかく貯めたポイントも、使わなければ意味がありません。共通ポイント(dポイント、Pontaポイント、Vポイントなど)へ交換できるか、キャッシュバックとして支払いに充当できるかなど、出口戦略を考えて選ぶのが賢明です。
メリットとデメリット
メリットは何といっても、現金払いにはない「ポイント還元」と「支払いの後払い(資金繰りの良さ)」、そして「家計管理の簡略化」です。利用明細がアプリで一目瞭然になるため、無駄遣いを可視化できます。 一方で、デメリットは「使いすぎのリスク」と「不正利用の可能性」です。しかし、これらは利用限度額の設定や、カード会社の不正検知システム、盗難紛失保険によって適切に管理・保護されています。
3. 比較基準の説明
本記事で紹介するクレジットカードは、単純な発行枚数や知名度による「ランキング」ではありません。以下の3つの独自基準に基づき、編集部が主観を交えて「今の時代に持つべき価値がある」と判断したセレクションです。
-
用途別セレクション: 「メインカードとして最強」「特定の店舗で圧倒的」「旅行に強い」など、ユーザーのライフスタイルに合わせた10のタイプを選定しました。
-
スペック徹底比較: 基本還元率、年会費、付帯保険、そして独自の優待特典を数値化し、客観的なデータに基づいて比較しています。
-
編集部の主観的評価: 実際にカードを使用した際のアドビリティ(アプリの使いやすさ)や、ポイント交換の手間など、スペック表には現れない「使い心地」を重視しています。
4. おすすめタイプ別セレクション(10選)
👑 1. 「究極の還元率」を求める、全てのコスパ派へ贈る至高の1枚
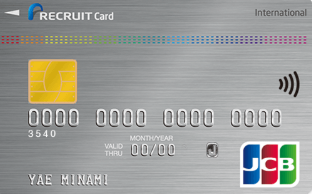
商品名:リクルートカード
-
ターゲット: どこで使っても常に高い還元を受けたい、ポイント計算を考えるのが面倒な合理主義者。
-
主要カードスペック:
-
年会費: 永年無料
-
基本還元率: 1.2%(驚異の高水準)
-
国際ブランド: JCB、Mastercard、Visa
-
付帯保険: 海外旅行傷害保険(最高2,000万円・利用付帯)、国内旅行傷害保険(最高1,000万円・利用付帯)
-
-
メリット:
-
常時1.2%還元という、年会費無料カードの中ではトップクラスの基本性能。
-
リクルートのサービス(じゃらん、ホットペッパービューティー等)利用で最大4.2%還元。
-
貯まったポイントはPontaポイントやdポイントに等価交換可能で、使い道に困らない。
-
-
デメリット:
-
カードデザインがシンプルすぎる(ステータス性は控えめ)。
-
ETCカードの発行手数料がブランドによってかかる場合がある(JCBは無料)。
-
-
編集部の主観的コメント: 「正直、メインカードをこれにするだけで、年間でもらえるポイントが数千円単位で変わります。どこで使っても1.2%なので、『この店は還元対象かな?』と悩むストレスから解放されるのが最大の魅力。アプリの明細反映もスムーズで、質実剛健な1枚です。」
-
ユーザーの口コミ: 「公共料金や税金の支払いでもしっかり1.2%つくのが嬉しい(※一部規定あり)。ポイントをPontaに変えてローソンで使えるので、実質的な現金還元に近い感覚です。」
-
選定理由: 年会費無料・高還元という最も需要が多いカテゴリーにおいて、1.2%という数字は圧倒的。コスパという面でこれを超えるカードは稀有であるため、👑枠に選定しました。
🥈 2. コンビニ・飲食店が生活圏なら、この「還元爆発」は見逃せない
商品名:三井住友カード(NL)
-
ターゲット: コンビニ(セブン-イレブン、ローソン等)やマクドナルド、サイゼリヤなどを頻繁に利用する人。
-
主要カードスペック:
-
年会費: 永年無料
-
基本還元率: 0.5%
-
対象のコンビニ・飲食店での還元率: 最大7.0%(※スマホのタッチ決済利用時)
-
-
メリット:
-
対象店舗でのスマホタッチ決済による驚異の7%還元。
-
最短10秒の発行が可能(※即時発行ができない場合があります)。
-
ナンバーレスでセキュリティが極めて高い。
-
-
デメリット:
-
基本還元率が0.5%と低いため、対象店舗以外での利用には不向き。
-
-
編集部の主観的コメント: 「お昼ご飯をコンビニやチェーン店で済ませる人には必須。メインのリクルートカードと、このカードを使い分けるのが現在の最適解の一つと言えます。」
-
ユーザーの口コミ: 「スマホをかざすだけでポイントがザクザク貯まる。VポイントがTポイントと統合されて、さらに使いやすくなったのが神。」
-
選定理由: 特定店舗における還元率の高さが異常であり、現代のライフスタイルに合致しているため。
🥉 3. ネットショッピングは「楽天経済圏」に集約して賢く生きる
商品名:楽天カード
-
ターゲット: 楽天市場を月に1回以上利用する人、楽天モバイルユーザー。
-
主要カードスペック:
-
年会費: 永年無料
-
基本還元率: 1.0%
-
楽天市場での還元率: 3.0%以上(SPUによる)
-
-
メリット:
-
楽天ポイントの圧倒的な貯まりやすさと、使える場所の多さ。
-
審査のスピード感と、主婦や学生でも申し込みやすい門戸の広さ。
-
-
デメリット:
-
広告メールが多い(設定で配信停止は可能)。
-
-
編集部の主観的コメント: 「もはや生活インフラ。街中でも楽天ポイントカード機能を使い倒せば、意識せずとも勝手にポイントが積み上がっていきます。」
-
ユーザーの口コミ: 「お買い物マラソンの時にまとめ買いすると、ポイントだけで数千円分返ってくる。もう手放せません。」
-
選定理由: ECサイト連携カードとしての地位が不動であり、ポイントの流動性が極めて高いため。
⭐ 4. Amazonユーザーの「最適解」は、やはり純正のこの1枚
商品名:Amazon Mastercard
-
ターゲット: 買い物はほぼAmazonで完結させているプライム会員。
-
主要カードスペック:
-
年会費: 永年無料
-
Amazonでの還元率: 2.0%(プライム会員の場合)
-
コンビニでの還元率: 1.5%(セブン、ローソン、ファミマ)
-
-
メリット:
-
Amazonポイントが直接アカウントに貯まるため、交換の手間がゼロ。
-
コンビニ利用でも1.5%と高い還元率を誇る。
-
-
デメリット:
-
Amazon以外での基本還元率は1.0%と普通。
-
-
編集部の主観的コメント: 「Amazonヘビーユーザーなら、これ一択。貯まったポイントが次回の注文時に1ポイント=1円としてすぐ使えるのは、他のカードにはない快感です。」
-
選定理由: 世界最大のECサイトでの利便性と、意外なほど高いコンビニ還元率を評価。
🔥 5. 「100万円修行」の先に待つ、最強のゴールド体験
商品名:三井住友カード ゴールド(NL)
-
ターゲット: 年間100万円以上の決済予定があり、年会費無料でゴールドを持ちたい人。
-
主要カードスペック:
-
年会費: 5,500円(※年間100万円利用で翌年以降永年無料)
-
継続特典: 毎年10,000ポイント(年間100万円利用時)
-
-
メリット:
-
一度条件を達成すれば、永年無料でゴールドの特典(空港ラウンジ等)を享受できる。
-
SBI証券でのクレカ積立還元率が一般カードより高い。
-
-
編集部の主観的コメント: 「通称『100万円修行』。これを達成した瞬間の達成感と、その後の『永年無料ゴールド』の安心感は格別。家賃や公共料金をまとめれば、意外とハードルは低いです。」
-
選定理由: 「コスパ最強のゴールドカード」としての地位を確立しているため。
🌿 6. 暮らしに馴染む、丸井の枠を超えた「日常の相棒」
商品名:エポスカード
-
ターゲット: 初めてカードを作る人、海外旅行に行く機会がある人。
-
主要カードスペック:
-
年会費: 永年無料
-
海外旅行傷害保険: 最高3,000万円(利用付帯、ただし非常に手厚い内容)
-
-
メリット:
-
全国10,000以上の店舗(飲食店、カラオケなど)で優待が受けられる。
-
ゴールドカードへの招待(インビテーション)が届きやすい。
-
-
編集部の主観的コメント: 「マルイのカードと思われがちですが、実は街中の飲食店やレジャー施設での割引が凄まじい。持っているだけで得をするサブカードとしても優秀。」
-
選定理由: 優待店舗の多さと、ステップアップのしやすさを評価。
⚡ 7. 支払いの「自由度」と、圧倒的なマイル還元をその手に
商品名:Marriott Bonvoy アメリカン・エキスプレス・プレミアム・カード
-
ターゲット: 旅行が趣味で、高級ホテルに無料で泊まりたい、マイルを効率よく貯めたい富裕層・旅行好き。
-
主要カードスペック:
-
年会費: 49,500円
-
還元率: 3.0%(Marriott Bonvoyポイント)
-
-
メリット:
-
年間150万円以上の利用で、世界中の参加ホテルに1泊無料宿泊(交換レート制限あり)。
-
40社以上の航空会社のマイルへ高レートで交換可能。
-
-
編集部の主観的コメント: 「年会費は高いですが、無料宿泊1回で元が取れます。マイル還元率も実質1.25%と高く、旅行好きの間では『実質最強のカード』と呼ばれています。」
-
選定理由: 高額年会費でありながら、それ以上のリターンを叩き出す特殊なスペックを評価。
💼 8. ビジネスの加速を、スマートな決済から始める
商品名:セゾンカードインターナショナル(デジタル)
-
ターゲット: カードを今すぐ使い始めたい、シンプルさを求めるビジネスマン。
-
主要カードスペック:
-
年会費: 永年無料
-
ポイント: 永久不滅ポイント(有効期限なし)
-
-
メリット:
-
スマホで最短5分発行。
-
ポイントの有効期限がないため、失効を気にせず放置できる。
-
-
編集部の主観的コメント: 「ポイントの有効期限を気にするのが一番の無駄。忙しいビジネスマンにとって、勝手に貯まって期限がないのは最大のメリットです。」
-
選定理由: 「永久不滅ポイント」の安心感と、デジタルの即時性を評価。
🧪 9. ドコモユーザーの生活を「dポイント」で埋め尽くす
商品名:dカード GOLD
-
ターゲット: ドコモの携帯電話、ドコモ光のユーザー。
-
主要カードスペック:
-
年会費: 11,000円
-
還元率: ドコモ料金の10%還元(※一部対象外あり)
-
-
メリット:
-
毎月の携帯代が1万円なら、それだけで年会費分がポイントで戻ってくる。
-
スマホの紛失・盗難に対する「dカードケータイ補償」が手厚い。
-
-
編集部の主観的コメント: 「ドコモユーザーなら、持たない理由が見つからないレベル。ahamoユーザーも特典があるので、キャリアとのセット運用が鉄則です。」
-
選定理由: キャリア連携カードとして、特定ユーザーへの還元率が最高峰であるため。
🍫 10. イオンでの買い物が「現金」より圧倒的に楽しくなる
商品名:イオンカードセレクト
-
ターゲット: 普段の買い出しがイオン、マックスバリュという主婦・主夫層。
-
主要カードスペック:
-
年会費: 永年無料
-
特典: 毎月20日・30日の「お客さま感謝デー」5%OFF
-
-
メリット:
-
WAONへのオートチャージでもポイントが貯まる(ポイントの二重取り)。
-
イオンシネマの映画料金割引など、生活に密着した優待が豊富。
-
-
編集部の主観的コメント: 「感謝デーの5%OFFは、ポイント還元とは比較にならないほどの節約効果。イオン銀行の金利優待もあり、生活防衛カードとして非常に優秀です。」
-
選定理由: 主婦層からの圧倒的な支持と、実店舗での割引威力を評価。
5. 選び方ガイド:失敗しないための3ステップ
自分に最適なクレジットカードを選ぶことは、パズルのピースを合わせるような作業です。以下の3つのステップに沿って考えてみましょう。
STEP 1:自分の「メイン決済場所」を特定する
まずは、家計簿アプリや通帳を見て、自分がどこに一番お金を払っているかを確認してください。
-
ネットショッピング(楽天) → 楽天カード
-
コンビニ・外食 → 三井住友カード(NL)
-
スーパー(イオン) → イオンカード
-
どこでも平均的に使う → リクルートカード(👑のおすすめ!)
特定の場所に偏っていない場合は、どこでも1.2%還元のリクルートカードのような「高還元率メインカード」を1枚作るのが、最も効率的で失敗がありません。
STEP 2:年会費の「損益分岐点」を考える
無料カードはリスクがありませんが、有料カード(特にゴールド以上)は、「年会費以上の得ができるか」を計算する必要があります。 例えば、年会費11,000円のdカード GOLDの場合、ドコモの利用料金が月々10,000円なら、10%還元で年間12,000ポイント貯まるため、それだけで元が取れます。こうした明確な「元が取れる理由」がない限り、まずは無料カードから始めるのが定石です。
STEP 3:ポイントの「出口(使い道)」を確認する
ポイントは、使って初めて価値が生まれます。
-
現金感覚で使いたい: 支払い充当(三井住友など)やPonta/dポイント(リクルートなど)
-
旅行に行きたい: マイル交換(アメックス、JAL/ANAカードなど) 自分が一番ワクワクするポイントの使い道は何か、そこから逆算してカードを選ぶと、ポイ活が楽しく継続できます。
6. まとめ:1枚のカードがあなたの家計を劇的に変える
いかがでしたでしょうか。クレジットカード選びで最も大切なのは、世間の評判ではなく「自分の生活動線に合っているか」という点です。
もし「結局どれにすればいいか決められない……」と迷っているのであれば、まずは👑リクルートカードから始めてみることを強くおすすめします。年会費が永年無料でリスクが一切なく、どこで使っても1.2%という還元率は、他の多くのカードを凌駕する「最強の安定感」を持っています。
1.2%の還元を積み重ねれば、年間100万円の決済で12,000円分のポイントが手に入ります。これは銀行の普通預金に1,000万円以上預けていても得られないほどの大きな「利益」です。
今日からあなたの財布に、賢いパートナーを1枚。小さな決済の積み重ねが、数年後には大きな資産の違いとなって現れるはずです。