ライフスタイルに寄り添う、お金のプロ選び。おすすめファイナンシャルプランナー相談サービス5選
① 本記事で紹介するファイナンシャルプランナー(FP)相談サービスは、以下の厳格な基準に基づき選定しています。
-
「実務経験と資格保持」:CFP®やAFP、1級・2級FP技能士など、一定以上の専門知識を有するプロが在籍・提携していること。
-
「中立的な視点」:強引な勧誘を禁止する制度や、利用者の納得感を重視する運営方針を掲げていること。
-
「利用者の評価」:実際に利用したユーザーからの満足度が高く、相談後の具体的なアクション(家計改善や資産運用開始)につながっている実績。
私たちは、単に有名なサービスを並べるのではなく、読者の皆様が「自分のライフステージならどこに頼むべきか」を直感的に判断できるよう、独自にカテゴリー分けを行いました。
② 「将来のために、今できることは何か」
そう考えた時、ネットの情報だけでは限界を感じることはありませんか? 新NISAの開始やインフレの進行、働き方の多様化など、私たちを取り巻くお金の環境はかつてないほど複雑になっています。
一人ひとりの家計状況、家族構成、そして「どう生きたいか」という価値観は異なります。だからこそ、教科書通りの正解ではなく、あなただけの「最適解」を見つけるためには、プロの視点が不可欠です。
しかし、いざ相談しようと思っても「どこに行けばいいのか」「何を準備すればいいのか」と迷ってしまう方も多いはず。
本記事では、信頼性の高い主要5つの相談サービスを、お悩みやライフスタイル別に厳選しました。この記事を読み終える頃には、あなたが第一歩を踏み出すべき相談先が明確になっているはずです。
③ ライフスタイル・お悩み別セレクション(5選)
【本命:将来の不安をトータルで解消したい方へ】
-
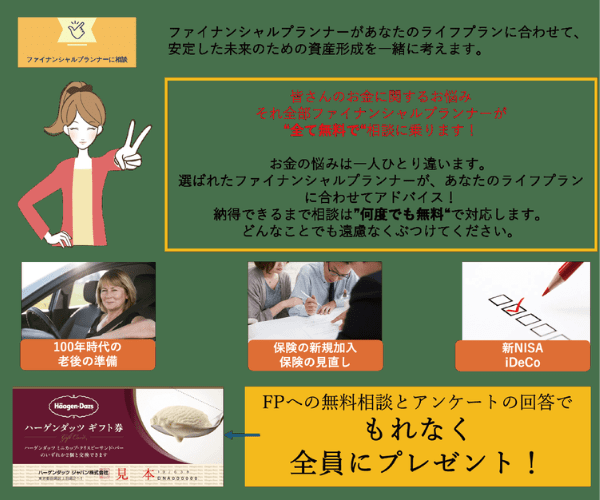
商品名:ファイナンシャルプランナーに相談(FP相談)
-
選定理由:資産形成からライフプラン、リスク管理まで、人生のあらゆる側面を網羅的に相談できる「総合力」が秀でているため。
-
メリット / デメリット:
-
メリット:幅広い金融知識を持つプロによる、一貫したライフプランニングが可能。
-
デメリット:相談範囲が広いため、事前の論点整理に多少の時間を要する場合がある。(詳細は公式サイトをご確認ください)
-
-
【編集部コメント】: 多くの方が抱く「何から手をつければいいかわからない」という悩みに対し、最も強力なアンサーとなるのがこのサービスです。家計の健康診断から始まり、教育資金、住宅ローン、老後資金、そして万が一の備えまで、点ではなく「線」でつなげたアドバイスが受けられます。 特筆すべきは、相談者一人ひとりの価値観を尊重する姿勢です。単に数字を増やすことだけを目的とするのではなく、「自分らしい生活を送るために、いくら必要なのか」を可視化してくれる点は、大きな安心感につながります。将来のシミュレーションを数値化することで、今使っていいお金と、将来のために貯めるべきお金の境界線が明確になり、日々の暮らしに「確信」を持つことができるようになります。漠然とした不安を、具体的な「計画」へと変えたい方に最適です。
【とにかく手軽に、スマホで相談を完結させたい方へ】
-
商品名:マネードクター(株式会社FPパートナー)
-
選定理由:オンライン相談の体制が極めて充実しており、場所を選ばず隙間時間で専門的なアドバイスを受けられるため。
-
メリット / デメリット:
-
メリット:全国対応で、カフェや自宅など指定の場所への訪問、またはオンライン相談が柔軟に選べる。
-
デメリット:担当者によって得意分野が異なる場合がある。(詳細は公式サイトをご確認ください)
-
-
【編集部コメント】: 忙しい共働き世帯や、小さなお子様がいるご家庭から圧倒的な支持を得ているのが特徴です。最短で翌日の相談予約が可能なスピード感や、何度でも無料で相談できるシステムは、納得いくまで検討したい層にとって大きなベネフィットとなります。特定の金融機関に属さない独立系FPが多いため、多角的な商品比較ができる点も魅力です。スマホ一つでプロとつながり、家計のムダを可視化できる体験は、タイパ(タイムパフォーマンス)を重視する現代のニーズに合致しています。
【特定の金融機関の枠を超えて、プロに厳選してほしい方へ】
-
商品名:保険チャンネル(リクルート)
-
選定理由:大手リクルートが運営する安心感と、厳選された提携FPの質の高さ。特にライフイベントに合わせた相談に強いため。
-
メリット / デメリット:
-
メリット:結婚、出産、住宅購入など、人生の転機に特化した相談メニューが豊富。
-
デメリット:FPによって取り扱い可能な商品数に差がある。(詳細は公式サイトをご確認ください)
-
-
【編集部コメント】: 「保険チャンネル」の強みは、なんといってもそのプラットフォームの信頼性です。厳格な審査をクリアしたFPのみが登録されており、初心者でも安心して利用できる環境が整っています。特に、住宅購入前の資金計画や、子供の教育費の準備など、大きな支出が伴うタイミングでの相談に定評があります。相談予約のインターフェースも非常に使いやすく、初めてFP相談を利用する方にとっての心理的ハードルを大きく下げてくれます。「どこに頼めばいいかわからない」という初心者の方にとって、最初のゲートウェイとして非常に推奨しやすいサービスです。
【女性特有のキャリアやライフステージに合わせた相談がしたい方へ】
-
商品名:ゼクシィ保険ショップ
-
選定理由:結婚という人生最大の転機をきっかけに、家計を一本化し、将来の設計図を二人で描きたい層に特化しているため。
-
メリット / デメリット:
-
メリット:店舗型で対面相談がしやすく、カップルや夫婦での参加を前提とした丁寧なヒアリング。
-
デメリット:主に新婚層向けの内容が中心。(詳細は公式サイトをご確認ください)
-
-
【編集部コメント】: 「結婚」を入り口にしていますが、実際にはその後の出産やマイホーム購入など、長期的な視点での相談が可能です。女性特有のキャリアの悩みや、産休・育休中の収支変化など、デリケートな問題にも寄り添った提案が受けられます。店舗での対面相談は、複雑な数字や図解を一緒に見ながら進められるため、理解度が格段に高まります。「家計の主導権をどう持つか」といった運用面のアドバイスも好評で、パートナーと一緒に「お金の価値観」をすり合わせる貴重な機会を提供してくれます。
【資産運用に特化し、攻めの家計管理を目指す方へ】
-
商品名:マネイロ(株式会社モニカ)
-
選定理由:30分程度の短いセミナーと個別相談を組み合わせることで、投資初心者でも迷わず具体的な一歩を踏み出せる仕組みがあるため。
-
メリット / デメリット:
-
メリット:NISAやiDeCoなど、資産運用に関する具体的なシミュレーションに非常に強い。
-
デメリット:対面での店舗相談は限られている。(詳細は公式サイトをご確認ください)
-
-
【編集部コメント】: 「家計の見直し」よりも「お金を増やす・守る」ことにフォーカスしたい層に最適なサービスです。特に働く女性や若年層をターゲットにした、分かりやすい図解やアニメーションを用いた解説が特徴的です。オンライン特化型であるため、仕事終わりの夜遅い時間でも自宅からリラックスして相談できる点が評価されています。単なる商品紹介に留まらず、「なぜこの運用が必要なのか」という本質的な理解を促すプロセスがあるため、投資に対する不安を払拭し、納得感を持って資産形成をスタートさせることができます。
④ なぜ「ファイナンシャルプランナーに相談(FP相談)」が、今のあなたにとって最も必要な選択肢となり得るのか。その理由は、以下の3つのポイントに集約されます。
1. 散らばったお金の情報を「一元化」できる
現代は情報過多です。SNSの投資情報、銀行の預金、会社の福利厚生、加入中の保険……。これらを全てパズルのように組み合わせ、自分の全体像を把握するのは容易ではありません。FP相談は、これらバラバラの情報を一つの「ライフプラン」として統合します。全体像が見えるからこそ、どこに穴があり、どこに余力があるのかが正確に判断できるのです。
2. 「感情」と「数字」のバランスを最適化する
AIや計算ツールは効率的な数字を出してくれますが、あなたの「子供には苦労させたくない」「趣味の旅行は諦めたくない」といった感情までは計算に入れてくれません。プロのFPは、あなたの人生の優先順位を丁寧にヒアリングし、無理のない範囲での最適解を提案します。数値的な正解と、精神的な満足感のバランスを両立できるのは、人対人の相談ならではの価値です。
3. 法改正や制度変更への「即時対応」
NISA制度の変更や税制改正、社会保険料の引き上げなど、個人で追いきるには限界がある情報をFPは常にアップデートしています。自分に最も有利な制度はどれか、損をしないための対策は何かを、専門家の知見からダイレクトに吸収できることは、長期的に見て大きなコスト削減と資産増大につながります。
⑤ 読者の不安解消Q&A(5問)
Q1. 相談には何を持っていけばいいですか?
A. 源泉徴収票や給与明細、保険証券、住宅ローンの返済表などがあるとスムーズですが、最初は「現状がよく分からない」という状態でも大丈夫です。ヒアリングを通じて必要な情報を一緒に整理していくことができます。
Q2. 無理な勧誘をされないか心配です。
A. 本記事で紹介したサービスは、強引な勧誘を制限するコンプライアンスを遵守しています。万が一不快な思いをした場合の窓口や、担当者変更が可能なシステムを整えているところが多いため、安心してご利用いただけます。
Q3. 一度の相談で解決しますか?
A. 初回はヒアリングと現状分析、2回目にプランの提示、といった形で2〜3回に分けて行うのが一般的です。じっくり時間をかけて納得のいくプランを作るのがおすすめです。
Q4. まだ貯金が少ないのですが、相談してもいいのでしょうか?
A. もちろんです。貯金が少ない時期こそ「どう貯めるか」の仕組み作りが重要です。早い段階で効率的な貯蓄・運用の習慣を身につけることが、将来の大きな差になります。
Q5. 有料相談と無料相談、どちらが良いですか?
A. 無料相談は金融商品の販売手数料などで運営されていることが多く、気軽に始められるメリットがあります。一方、有料相談は「相談料」を支払うため、より商品販売に依存しない中立的なアドバイスを期待できる場合があります。ご自身のニーズに合わせて選ぶのがベストです。
⑥ まとめ
お金の悩みは、一人で抱え込むほど不安が膨らんでしまうものです。 しかし、プロの視点を借りて現状を可視化することで、その不安は「具体的な課題」へと変わり、解決の糸口が見えてきます。
今回ご紹介した5つのサービスは、どれもが高い信頼性と実績を持つものばかりです。 まずは、自分の直感で「ここなら話しやすそうだな」と感じる場所に、一度問い合わせてみてください。
未来のあなたを守れるのは、今日のあなたの行動だけです。 確かな一歩を踏み出し、安心して毎日を楽しめるライフプランを手に入れましょう。